市场动态
DWF Labs:比特币 ETF 买家追随趋势,而非引领趋势
DWF Labs 研究发现,比特币 ETF 资金流向主要跟随 BTC 过去的价格走势,难以预测未来回报;投资者倾向于在上涨时买入、下跌时卖出。
追踪行业进展,以清晰视角理解每一次变化。
DWF Labs 研究发现,比特币 ETF 资金流向主要跟随 BTC 过去的价格走势,难以预测未来回报;投资者倾向于在上涨时买入、下跌时卖出。
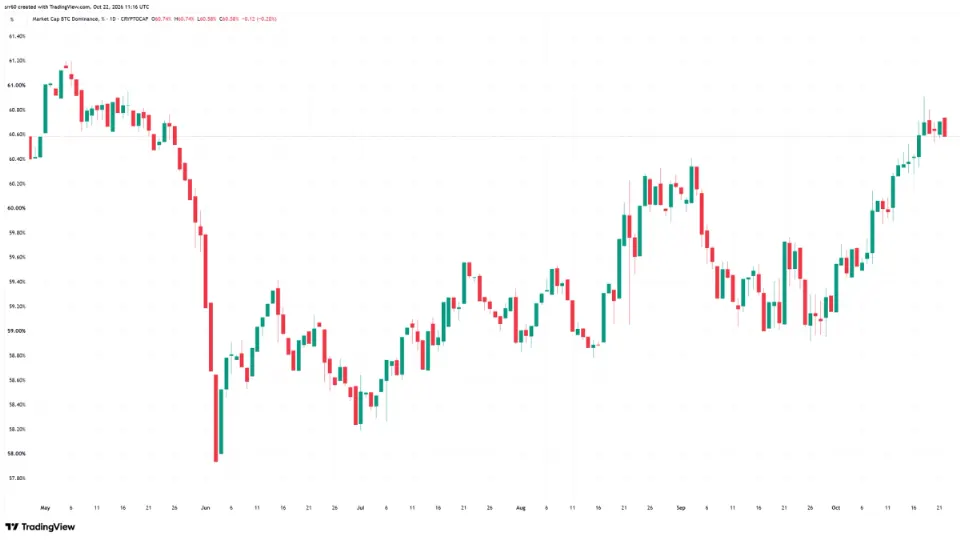
比特币市场占比升至60%,为5月以来最高水平,投资者倾向于持有比特币而非山寨币。与此同时,ETF资金流仍不稳定,市场等待新的催化因素。
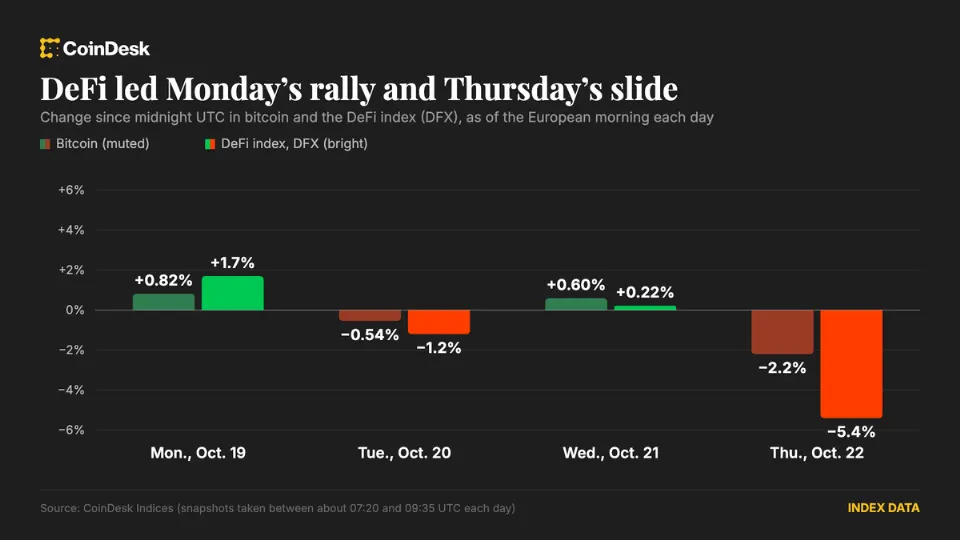
特斯拉和Meta财报表现不一,重新引发市场对AI支出的疑虑,并拖累亚洲股市。比特币一度下跌2.9%,跌破82,000美元;CoinDesk 80指数下跌3.2%,DeFi板块指数下跌5.6%。
印度最大规模 IPO 开放认购之际,Bitget 上的 Jio 上市前合约交易价格接近 12 美元,较最高发行价高约 4%。
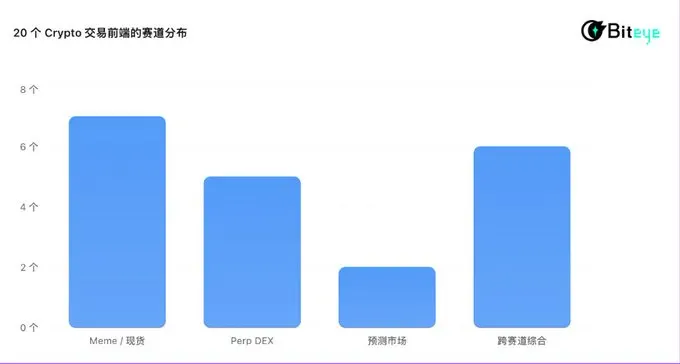
过去几年,Crypto 创业者争着做公链、建协议,希望掌握底层技术和收费的主动权。谁能吸引更多资金和交易,谁就更有机会从中赚钱。 但随着底层设施越来越成熟,另一种生意开始跑出来:不必自己开发整套交易系统,而是直接接入现成的协议,把精力放在产品体验和争夺用户上。 更有意思的是,这些看似不起眼的交易前端,有的一个月就能赚上千万美元,甚至超过不少自己运营交易系统的平台。 钱包、交易终端、社交应用也纷纷加入,开始争夺同一批交易用户。 从争夺定价权,到争夺用户和交易流量,Crypto 的生意为什么开

昨日晚间,去中心化永续合约交易所 Lighter(LIT)通过网络直播形式举行了第三季度的投资者电话会,作为业界少有的以类上市公司的标准进行信息披露的项目,Lighter 昨晚的电话会,让投资者有机会进一步了解到 Lighter 当下在合规、产品、生态合作等方面等具体进展。 受电话会中所披露的利好影响,LIT 夜间一度飙涨至 4 美元附近,截至发文暂报 3.65 美元,24 小时涨幅 7
【MSX 研究院·美股RWA 每日观察】 是由领先的RWA交易平台MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA代币化市场的核心脉搏,助您前瞻布局优质资产。 今日观察 FY2026第三季度,特斯拉营收为280.46亿美元,同比下降0.2%,低于公司汇总的市场平均预期283.41亿美元;调整后EPS为0.48美元,高于市场预期的0.45美元。GAAP归属于普通股股东的净利润为7.87亿美元,同比下降43%,主要受到研发投入快速增加、监管积分
【MSX 研究院·美股RWA 每日观察】 是由领先的RWA交易平台MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA代币化市场的核心脉搏,助您前瞻布局优质资产。 今日观察: FY2026第三季度,Meta营收达到646.01亿美元,同比增长26%,高于市场预期的约633.4亿美元。广告收入同比增长26%至630.61亿美元,仍然贡献公司接近98%的收入。广告展示量增长10%,平均广告价格提高14%,说明Meta本季度的增长同时来自用户参与度提
Crypto 已从 Wild West 进入 Fintech 时代,Folius Ventures 创始人 Jason Kam 断言未来 Crypto VC 将消失,大机会收敛为“万物上链”与“美元进入一切”。他透露已两年不投一级市场,转而逢低买入 BTC,并押注 AI、半导体及中国科技股,解析真正 Alpha 在于低估时买入 Winner。
Illuvium联合创始人Kieran Warwick称,AI工具已将同类加密游戏的开发时间缩短至数天、成本降至约1,000美元。他预测一年内最多可能有100,000款游戏上线,其中许多只存活几天。大量短命游戏可能吸引投机者,也可能令不少人蒙受损失。
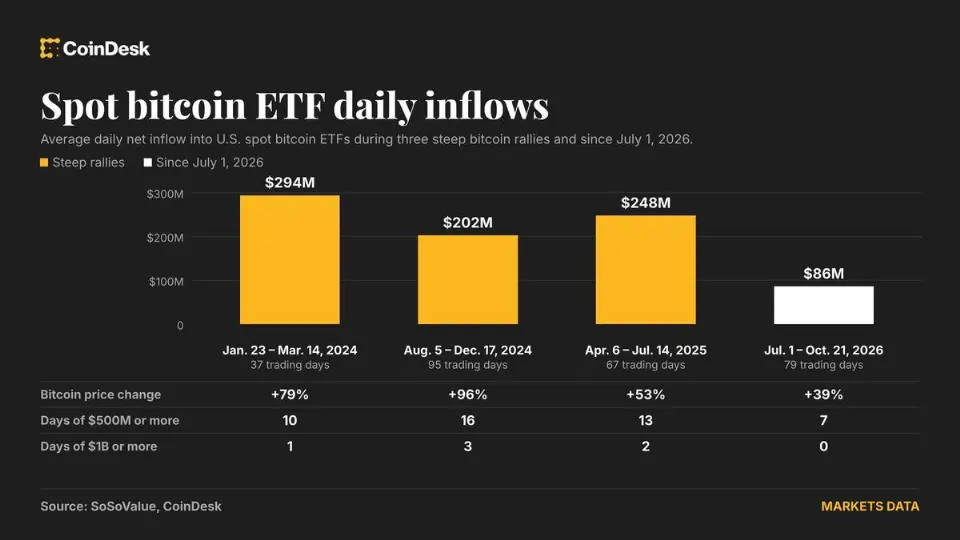
美国上市的比特币 ETF 本周吸引超过 10 亿美元资金,但日均流入仍低于比特币历史上大幅上涨阶段的水平。历史数据显示,强劲涨势期间 ETF 日均净流入约为 2.35 亿美元;近期日均流入约为 8,600 万美元。
20年期美债竞拍表现平平,三大美股期指回吐部分涨幅,此前预警的2230亿美元股票库存供给瓶颈已现,高盛与瑞银均承认融资需求已远超承载上限。
在“AI 信心危机”的阴云笼罩下,扎克伯格率先给市场吃了一颗定心丸。 过去几周,围绕科技巨头大举投入 AI、却迟迟未能证明商业回报的质疑不断升温,芯片股和纳斯达克科技股也经历了一轮明显回调。作为本轮财报季首家“交卷”的万亿级科技巨头,美东时间 10 月 21 日美股盘后,Meta 发布的 2026 年第三季度财报,成了检验 AI 商业化成色的首场大考。 财报数据显示,Meta 第三季
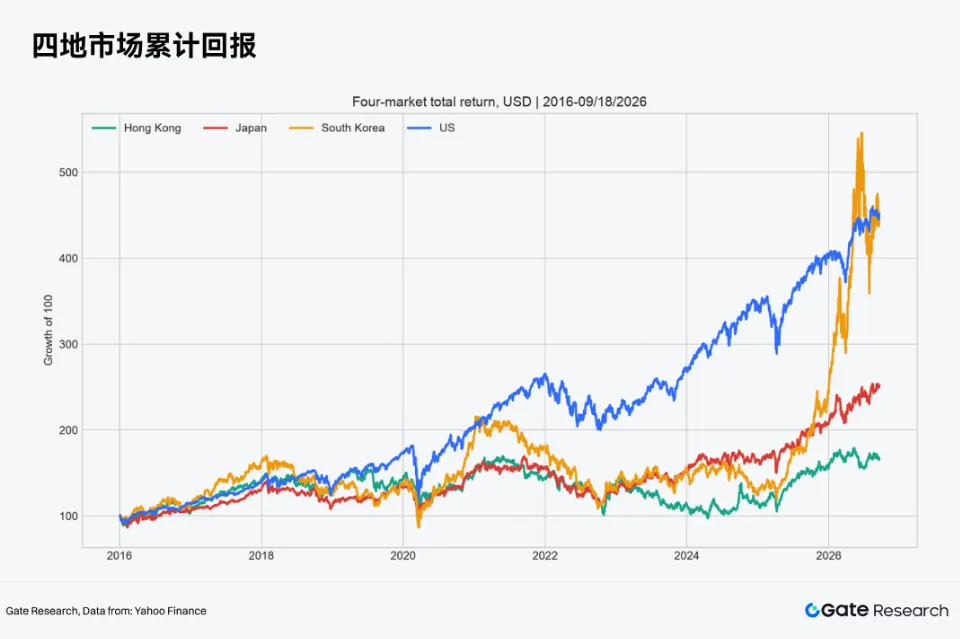
摘要 • 美股、韩股、日股和港股四地市场对应不同的收益来源。 美股主要依靠盈利增长和技术投资,日股侧重资本效率与利率正常化,韩股受半导体周期驱动,港股的表现则取决于中国企业盈利、资金流与风险溢价。 • 估值差异需结合盈利质量与资本成本判断。 美股高估值要求企业持续兑现增长,日股治理改革需要进入经营效率,韩股静态估值容易受到周期利润干扰,港股低估值也需要盈利、现金分配和资金流入共同支持。 • 跨市场分散能够扩展收益来源,却无法提高回报或消除回撤。 2016 年以来,美股获得较高的风险调整后收